当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
『マカンを買いたいけど、保険料がいくらになるのか怖い』という方も多いはずです。
結論から言うと、マカンの任意保険料は車両保険を付けるかどうかと、車両保険の金額でほぼ決まります。車両の価格が1,000万円を超えるので、車両保険の扱いが一番の分かれ目なんです。
この記事を読むと、保険料が何で決まり、どこを変えれば下がるのかが見えてきます。
マカンの保険料はなぜ高くなりやすいの?
ポルシェと聞くと、保険料も特別に高いイメージがありますよね。
実は、対人・対物の部分は国産車と大きく変わらないことも多いんです。差が出るのは、車の値段に連動する車両保険の部分です。
マカンの保険料を押し上げるのは、主に車両保険です。マカン エレクトリックは新車価格1,070万〜1,559万円(2026年10月時点・メーカー希望小売価格)なので、車両保険の金額もそれに近い額になります。
ガソリン版の最終の希望小売価格(2025年4月改定)も871万〜1,339万円です。どちらを選んでも、一般的な国産SUVより車両保険の金額が大きくなります。
修理代が高いことも関係します。輸入車は部品代や板金の工賃がかさみやすく、事故1回あたりの支払いが大きくなりがちです。
| グレード(エレクトリック) | 駆動 | 新車価格(2026年10月時点) |
|---|---|---|
| マカン | RWD(後輪駆動) | 1,070万円 |
| マカン4 | 4WD | 1,120万円 |
| マカン4S | 4WD | 1,282万円 |
| マカンGTS | 4WD | 1,419万円 |
| マカン ターボ | 4WD | 1,559万円 |
| グレード(ガソリン版) | エンジン | 最終の希望小売価格(2025年4月) |
|---|---|---|
| マカン | 2.0L直4ターボ | 871万円 |
| マカンT | 2.0L直4ターボ | 933万円 |
| マカンS | 2.9L V6ツインターボ | 1,115万円 |
| マカンGTS | 2.9L V6ツインターボ | 1,339万円 |
任意保険料は何で決まる?
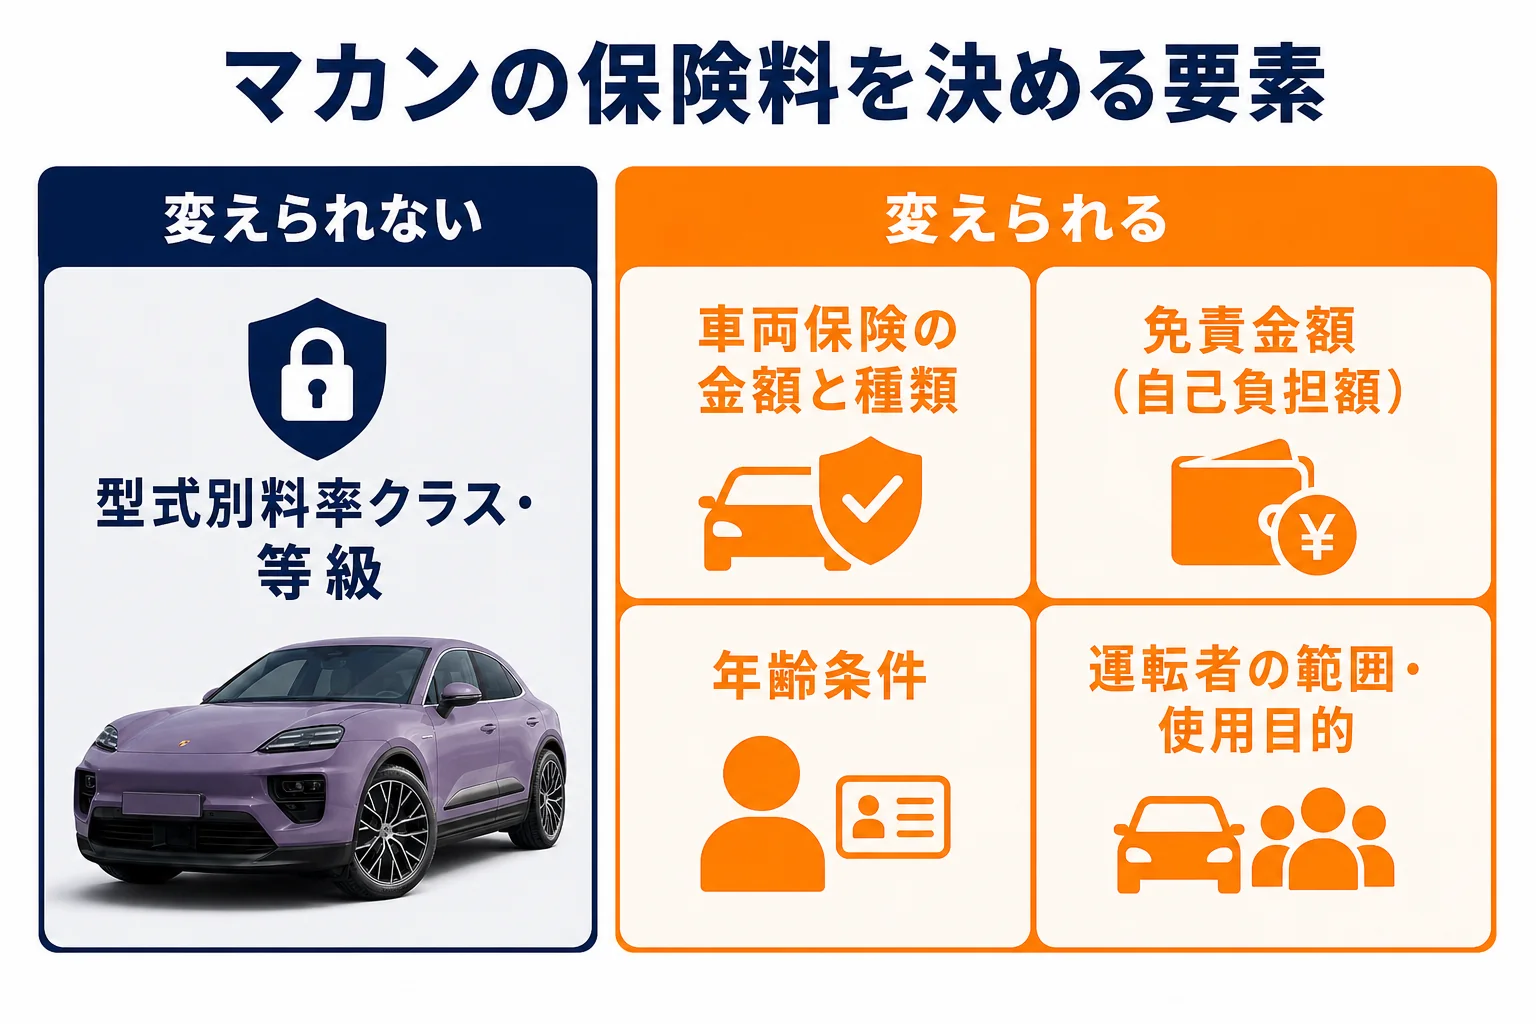
保険料は、車の条件と運転する人の条件の掛け算で決まります。
どこが動かせて、どこが動かせないのかを先に知っておくと、見積もりの見方がぐっと楽になります。
| 決まる要素 | 中身 | 自分で変えられるか |
|---|---|---|
| 型式別料率クラス | 車の型式ごとの事故実績で決まる区分 | 変えられない |
| 車両保険の金額 | 車の時価や新車価格をもとに設定 | 範囲内で変えられる |
| 車両保険の種類 | 一般型か、範囲を絞った型か | 変えられる |
| 免責金額(自己負担額) | 事故の時に自分で払う額 | 変えられる |
| 等級 | 無事故の年数で上がる割引 | すぐには変えられない |
| 年齢条件・運転者の範囲 | 誰が運転するか | 変えられる |
| 使用目的・年間走行距離 | 日常・レジャーか通勤か | 実態に合わせて変えられる |
型式別料率クラスは、車検証の型式で決まります。たとえばマカン エレクトリックのベースはZAA-H2TA12、4SはZAA-H2TB、ガソリン版の最終型マカン・マカンTは7BA-J1PTです。
クラスの数字は保険会社の見積もりで確かめるのが確実です。同じマカンでも型式が違えばクラスが変わることがあるので、グレードを決めてから見積もりを取るようにしてみてください。
エレクトリックとガソリン版で保険は変わる?
『EVだと保険料が高くなるの?』と気になりますよね。
EVだから一律に高い、という決まりはありません。ただ、車両価格の差と、修理の中身の違いは保険料に関わってきます。
- 新車で買うので車両保険の金額が大きくなりやすい
- 保険会社によってはEV向けの割引がある
- 駆動用電池の損傷など、EV特有の修理が出ることがある
- 中古なら時価が下がり、車両保険の金額を抑えやすい
- 年式が古いと車両保険の金額が小さくなる
- 古い個体は保険会社によって車両保険の条件が変わることも
もうひとつ大事なのが、新車か中古かの違いです。新車で1,000万円を超えるエレクトリックは、どうしても車両保険の金額が大きくなります。
一方、ガソリン版は2026年7月末で生産終了と報道されていて、今後は中古が中心です。年式が進んだ中古なら時価が下がるので、車両保険の金額も小さくなります。
例えばこんな場面です。
「新車のマカン4Sと、中古のマカンS、保険はどれくらい違いますか?」
「車両保険の金額が変わるので、そこが一番の差になります。同じ条件で両方見積もってみましょう」
保険料だけでなく、車両価格を含めた総額で比べたい方は、維持費全体を出しているマカンの維持費は年間いくら?もあわせて読んでみてください。
車両保険は付けたほうがいい?
『保険料が高いなら、車両保険は外してしまおうか』と考える方もいますよね。
結論から言うと、ローンや残クレで買う場合や、新車・高年式で買う場合は付けておくのが無難です。修理代を自分で全額払うことになると、金額が大きくなりやすいからです。
車両保険を外して保険料を下げたあと、自損事故で修理代がまるごと自己負担になるケースです。マカンは前後で違うサイズのタイヤを履き、ボディも大きいので、こすっただけでも修理代がかさむことがあります。
車両保険を付けるかどうかは、次の3つで考えてみてください。
- 修理代を貯金で払える余裕があるかを確かめる
- ローン・残クレの契約で車両保険が条件になっていないか確認する
- 車の時価がいくらか、保険会社の評価額を聞いておく
- 自宅の駐車環境(屋内か屋外か)を見直す
中古で年式が古いマカンなら、車両保険の金額が下がるので、外すかどうかの判断も変わってきます。古い個体は修理費も気になるところなので、マカンは何年・何万km乗れる?で修理費の目安も見ておくと安心です。
一般型と範囲を絞った型はどう違う?
車両保険には、補償の範囲が広い「一般型」と、範囲を絞って保険料を抑えた型があります。名前は保険会社で違いますが、考え方は同じです。
| 事故・損害の例 | 一般型 | 範囲を絞った型 |
|---|---|---|
| 相手のいる車同士の事故 | 対象 | 対象のことが多い |
| 電柱や壁にぶつけた自損事故 | 対象 | 対象外のことが多い |
| 当て逃げ | 対象 | 対象外のことが多い |
| 盗難・いたずら・落書き | 対象 | 対象のことが多い |
| 台風・洪水などの災害 | 対象 | 対象のことが多い |
マカンは全幅が1,925〜1,940mmと広いので、狭い駐車場で自分でこすってしまう場面も考えておきたいところです。運転に慣れるまでは一般型、慣れてきたら範囲を絞る、という見直し方もあります。
『盗難が心配だから、範囲を絞った型では不安…』という方もいますよね。盗難が対象に入るかは、契約の中身を見て確かめておきましょう。
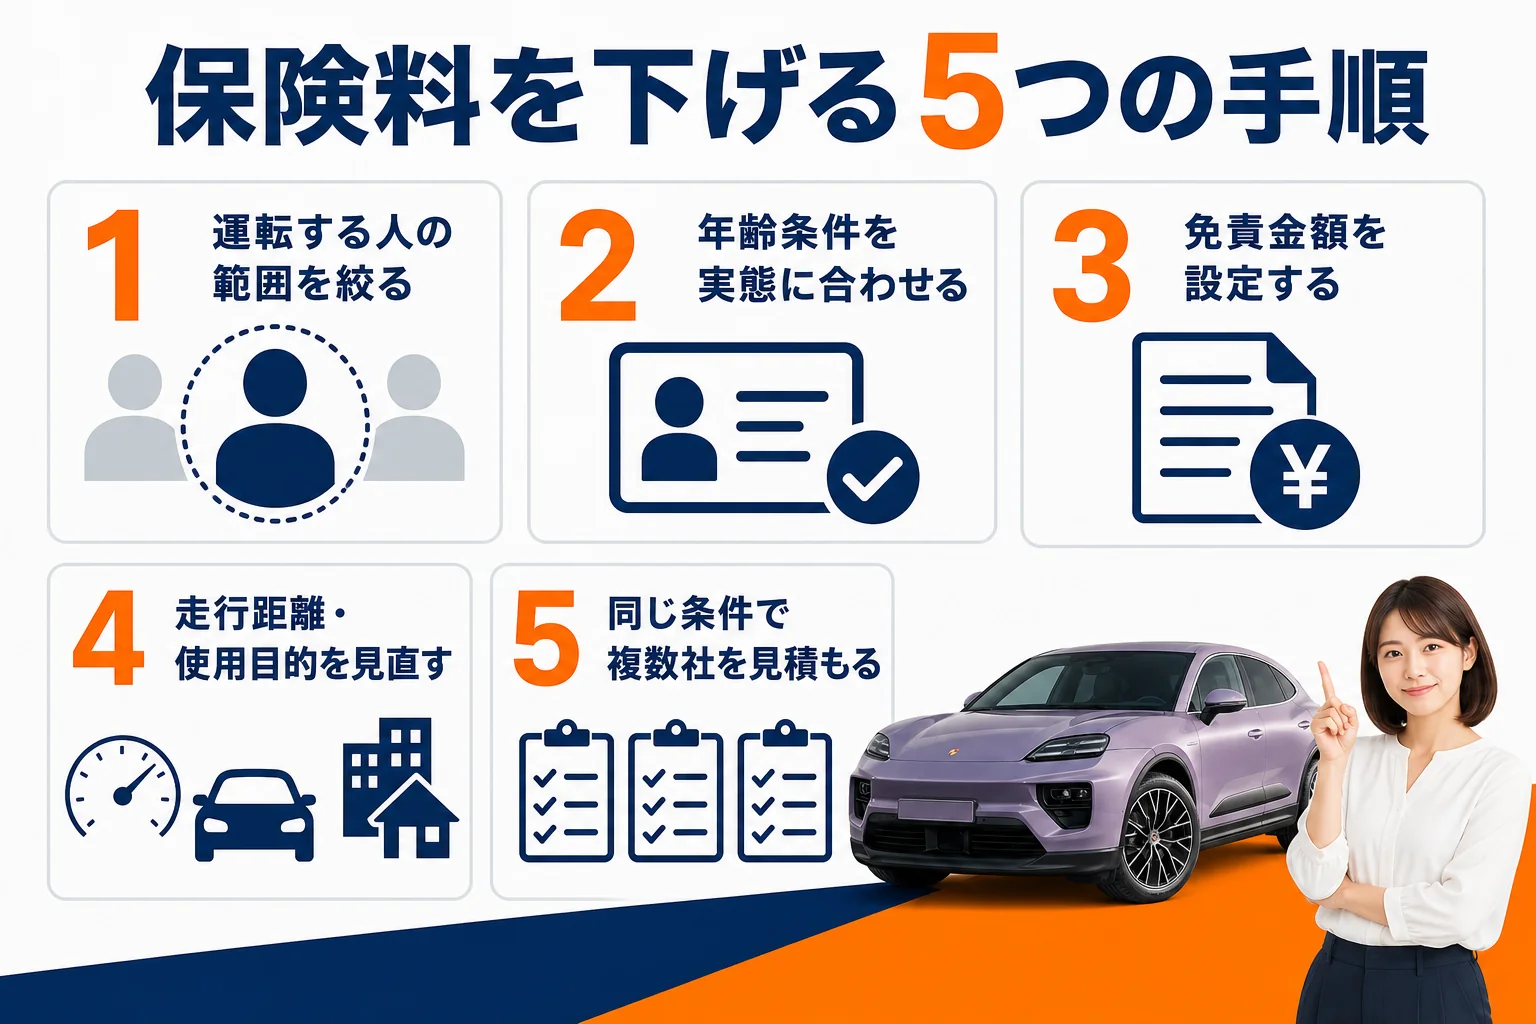
マカンの保険料を下げるには?
ここからは、自分で動かせる部分の話です。
実は、保険会社を変えなくても、条件の見直しだけで保険料が下がることも多いんです。
- 運転する人の範囲を本人・配偶者などに絞る
- 年齢条件を実際に運転する人に合わせて上げる
- 車両保険の免責金額(自己負担額)を設定する
- 年間走行距離・使用目的を実態に合わせる
- 同じ条件で複数の保険会社から見積もりを取る
一番効くのは、免責金額の設定です。小さなキズは自分で直し、大きな事故だけ保険を使う形にすると、保険料を抑えやすくなります。
運転者の範囲もよく見直されるところです。家族全員が乗れる契約のままだと、若い家族の条件に引っ張られて保険料が上がることがあります。
複数の保険会社で比べる時は、補償の中身をそろえるのが大事なところです。車両保険の金額や免責の額が違うまま比べても、安い高いの判断がつきません。
新車保証と保険はどう違う?
『新車保証があるなら、保険は最低限でいいのでは?』と思う方もいるかもしれません。
ここは役割がまったく違います。保証は故障を直すもので、保険は事故や災害の損害を補うものです。
| 項目 | 新車保証 | 任意保険(車両保険) |
|---|---|---|
| 対象 | 部品の故障・不具合 | 事故・盗難・災害などの損害 |
| 期間 | 登録から3年・走行距離無制限(ポルシェ公式) | 1年ごとの更新が一般的 |
| 自分の過失の事故 | 対象外 | 契約内容しだいで対象 |
| 費用 | 車両価格に含まれる(延長は別料金) | 毎年の保険料 |
つまり、保証が残っていても、ぶつけた・こすったという損害は保険でしか補えません。逆に、エンジンや電装の故障は保険ではなく保証の出番です。
保証の中身と延長保証のことは、マカンの新車保証と延長保証で詳しく書いています。
見積もりを取る前にそろえておくこと
保険の見積もりは、情報がそろっているほど正確になります。
ここを準備しておくと、何度も聞き直す手間が減りますよ。
- 車検証(新車なら注文書)で型式と初度登録年月を確認する
- 今の保険証券で等級と事故の有無を確認する
- 運転する人の年齢と範囲を決めておく
- 車両保険を付けるか、免責をいくらにするかを決めておく
- 年間にどれくらい走るかを大まかに出しておく
新車で買う場合は、納車日が決まった時点で見積もりを取り直すのがおすすめです。車両価格が決まらないと、車両保険の金額も決まらないからです。
中古で買う場合は、車両保険の金額が「時価」で決まります。同じ年式でも、走行距離やグレードで時価が変わるので、保険会社に評価額を聞いてから金額を決めてみてください。
乗り換えの時は、今の車の保険をそのまま新しいマカンに切り替える「車両入替」の手続きができます。等級を引き継げるので、新しく契約し直すより保険料を抑えやすくなります。
車両入替は、納車日に合わせて保険会社へ連絡するのが一般的です。手続きを忘れると、納車した日から新しいマカンに補償が付かないことがあるので注意しておきましょう。
車両価格そのものを下げたい方は、値引きの考え方と交渉の順番をトップのマカンの値引き相場と限界額でまとめています。
よくある質問
マカンの任意保険料はいくらくらいですか?
年齢・等級・車両保険の有無で大きく変わるため、一律の金額はありません。車両保険を付けるかどうかと、その金額で差が出ます。同じ条件で複数社の見積もりを取るのが確実です。
マカン エレクトリックは保険料が高いですか?
EVだから高いという決まりはありません。新車価格が1,070万円〜(2026年10月時点)と高めなので、車両保険の金額が大きくなる分の差は出ます。保険会社によってはEV向けの割引もあります。
中古のガソリン版マカンなら保険料は安くなりますか?
時価が下がる分、車両保険の金額を抑えやすくなります。対人・対物の部分は新車とあまり変わらないことも多いです。
車両保険は付けないとだめですか?
付けるかどうかは自由です。ただ、ローンや残クレで買う場合や、高年式で修理代が大きくなりそうな場合は、付けておくのが無難です。
型式別料率クラスはどこで分かりますか?
車検証の型式をもとに、保険会社の見積もりで確認できます。グレードで型式が変わることがあるので、乗りたいグレードで確かめてみてください。
まとめ
- マカンの保険料は、車両保険の有無と金額でほぼ決まる
- エレクトリックは新車1,070万〜1,559万円(2026年10月時点)なので車両保険の金額が大きい
- ガソリン版は中古が中心で、時価が下がれば車両保険も抑えやすい
- 運転者の範囲・年齢条件・免責金額の見直しで保険料は下げられる
- 保証は故障、保険は事故の損害と役割が違う
コメント